Domain wrbm.de kaufen?
Wir ziehen mit dem Projekt
wrbm.de um.
Sind Sie am Kauf der Domain
wrbm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wrbm.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
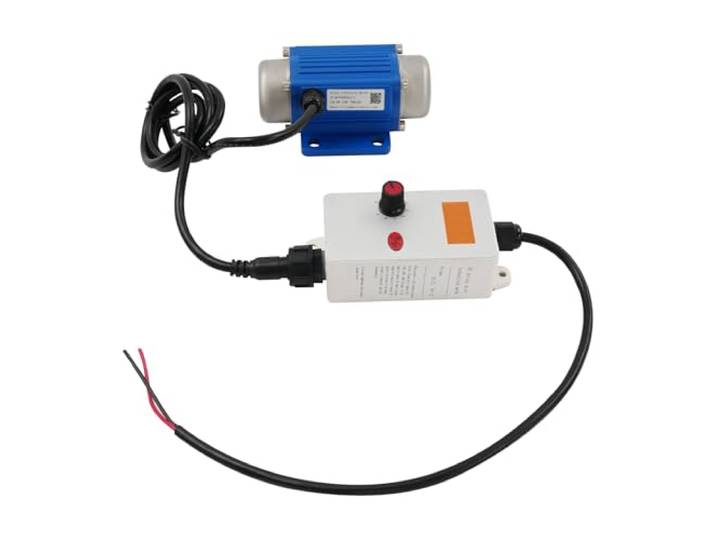
Vibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und FördertechnikVibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und Fördertechnik. 9 GÄNGE VON 0 BIS 7000 U/MIN: Über den Regler lässt sich die Drehzahl in 9 Stufen zwischen 0 und 7000 U/min einstellen. Die Anregungskraft liegt bei 0,2 kN. Damit lässt sich die Vibration an Material und Siebgröße anpassen, ohne den Motor auszutauschen. 30 M FUNKSTEUERUNG: Eine Funkfernbedienung mit bis zu 30 m (98,43 ft) Reichweite liegt bei. Damit lassen sich Start und Stopp aus der Entfernung steuern, was bei Maschinen in Förderanlagen, Sieben oder Dosieranlagen praktisch ist. 30 W BÜRSTENLOSER DC-MOTOR: Der Motor arbeitet mit 30 W bei 12 V DC und 2 A. Präzisionslager, Rotor und Kupferspulen halten die Leistung auch unter Last konstant, sodass sich kommerzielle Anwendungen dauerhaft betreiben lassen. IP65 UND F-ISOLIERUNG: Dichtungsnuten, O-Ringe und eine geschlossene Dichtstruktur halten Staub und Wasser ab. Die Schutzart ist IP65, die Isolationsklasse F. Der Motor arbeitet in einem Umgebungstemperaturbereich von −20 bis 40 ℃ (−4 bis 104 ℉). ALUMINIUM UND KUPFER, 105 MM GEHÄUSE: Gehäuse und Wicklungen bestehen aus Aluminiumlegierung und Kupfer, gefertigt im Druckguss- und Einbrennlackierverfahren. Der Motor misst 105,4 × 75 × 47,35 mm (4,15 × 2,95 × 1,86 in), die Farbe ist Silber-Blau. Vorgebohrte Löcher an Motor und Regler erleichtern die Montage. Zum Lieferumfang gehören 1 Vibrationsmotor, 1 Geschwindigkeitsregler und 1 Fernbedienung.179,40 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
Griemert, Rudolf: FördertechnikFördertechnik , Auswahl und Berechnung von Elementen und Baugruppen , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 15., aktualisierte Auflage 2024, Erscheinungsjahr: 20240417, Autoren: Griemert, Rudolf, Auflage: 24015, Auflage/Ausgabe: 15., aktualisierte Auflage 2024, Abbildungen: XI, 404 S. 196 Abbildungen, 6 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Civil / Highway & Traffic, Keyword: Bandförderer;Flaschenzug;Flurförderung;Fördergutstrom;Gebäudelagerung;Kettentrieb;Krane;Lagertechnik;Lastaufnahme;Seiltrieb;Serienhebezeug;Speicher;Stetigförderer;Triebwerk;Trogbandförderer;Schräger Schneckenförderer;Kurvengutförderer;Stahlbandförderer;Drahtbandförderer;Gliederbandförderer, Fachschema: Förderung (technisch)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Business / Management~Management~Maschinenbau~Materialfluß~Bau / Straßenbau~Straßenbau - Straßenbauer, Fachkategorie: Maschinenbau und Werkstoffe, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 165, Höhe: 25, Gewicht: 700, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Vibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und FördertechnikVibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und Fördertechnik. 9 GÄNGE VON 0 BIS 7000 U/MIN: Über den Regler lässt sich die Drehzahl in 9 Stufen zwischen 0 und 7000 U/min einstellen. Die Anregungskraft liegt bei 0,2 kN. Damit lässt sich die Vibration an Material und Siebgröße anpassen, ohne den Motor auszutauschen. 30 M FUNKSTEUERUNG: Eine Funkfernbedienung mit bis zu 30 m (98,43 ft) Reichweite liegt bei. Damit lassen sich Start und Stopp aus der Entfernung steuern, was bei Maschinen in Förderanlagen, Sieben oder Dosieranlagen praktisch ist. 30 W BÜRSTENLOSER DC-MOTOR: Der Motor arbeitet mit 30 W bei 12 V DC und 2 A. Präzisionslager, Rotor und Kupferspulen halten die Leistung auch unter Last konstant, sodass sich kommerzielle Anwendungen dauerhaft betreiben lassen. IP65 UND F-ISOLIERUNG: Dichtungsnuten, O-Ringe und eine geschlossene Dichtstruktur halten Staub und Wasser ab. Die Schutzart ist IP65, die Isolationsklasse F. Der Motor arbeitet in einem Umgebungstemperaturbereich von −20 bis 40 ℃ (−4 bis 104 ℉). ALUMINIUM UND KUPFER, 105 MM GEHÄUSE: Gehäuse und Wicklungen bestehen aus Aluminiumlegierung und Kupfer, gefertigt im Druckguss- und Einbrennlackierverfahren. Der Motor misst 105,4 × 75 × 47,35 mm (4,15 × 2,95 × 1,86 in), die Farbe ist Silber-Blau. Vorgebohrte Löcher an Motor und Regler erleichtern die Montage. Zum Lieferumfang gehören 1 Vibrationsmotor, 1 Geschwindigkeitsregler und 1 Fernbedienung.179,40 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
Griemert, Rudolf: FördertechnikFördertechnik , Auswahl und Berechnung von Elementen und Baugruppen , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 15., aktualisierte Auflage 2024, Erscheinungsjahr: 20240417, Autoren: Griemert, Rudolf, Auflage: 24015, Auflage/Ausgabe: 15., aktualisierte Auflage 2024, Abbildungen: XI, 404 S. 196 Abbildungen, 6 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Civil / Highway & Traffic, Keyword: Bandförderer;Flaschenzug;Flurförderung;Fördergutstrom;Gebäudelagerung;Kettentrieb;Krane;Lagertechnik;Lastaufnahme;Seiltrieb;Serienhebezeug;Speicher;Stetigförderer;Triebwerk;Trogbandförderer;Schräger Schneckenförderer;Kurvengutförderer;Stahlbandförderer;Drahtbandförderer;Gliederbandförderer, Fachschema: Förderung (technisch)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Business / Management~Management~Maschinenbau~Materialfluß~Bau / Straßenbau~Straßenbau - Straßenbauer, Fachkategorie: Maschinenbau und Werkstoffe, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 165, Höhe: 25, Gewicht: 700, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.