Domain wrbm.de kaufen?
Wir ziehen mit dem Projekt
wrbm.de um.
Sind Sie am Kauf der Domain
wrbm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wrbm.de kaufen?
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Erbschaftsteuer
Top-Angebote
Produkte zum Begriff Erbschaftsteuer:
-
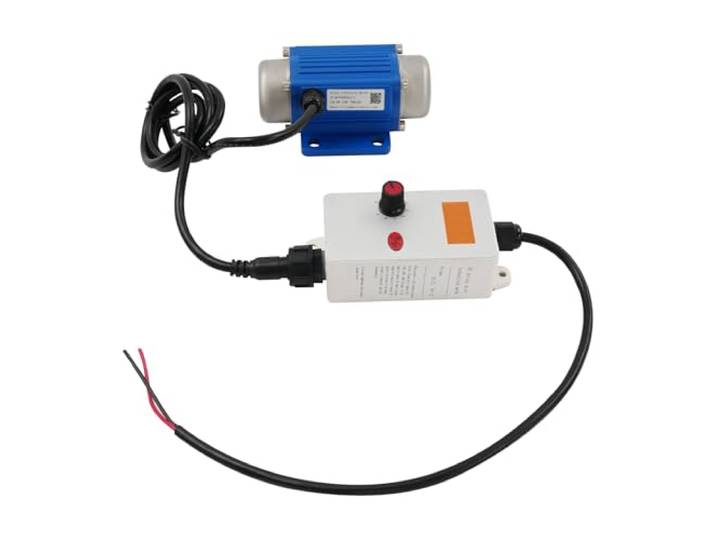
Vibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und FördertechnikVibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und Fördertechnik. 9 GÄNGE VON 0 BIS 7000 U/MIN: Über den Regler lässt sich die Drehzahl in 9 Stufen zwischen 0 und 7000 U/min einstellen. Die Anregungskraft liegt bei 0,2 kN. Damit lässt sich die Vibration an Material und Siebgröße anpassen, ohne den Motor auszutauschen. 30 M FUNKSTEUERUNG: Eine Funkfernbedienung mit bis zu 30 m (98,43 ft) Reichweite liegt bei. Damit lassen sich Start und Stopp aus der Entfernung steuern, was bei Maschinen in Förderanlagen, Sieben oder Dosieranlagen praktisch ist. 30 W BÜRSTENLOSER DC-MOTOR: Der Motor arbeitet mit 30 W bei 12 V DC und 2 A. Präzisionslager, Rotor und Kupferspulen halten die Leistung auch unter Last konstant, sodass sich kommerzielle Anwendungen dauerhaft betreiben lassen. IP65 UND F-ISOLIERUNG: Dichtungsnuten, O-Ringe und eine geschlossene Dichtstruktur halten Staub und Wasser ab. Die Schutzart ist IP65, die Isolationsklasse F. Der Motor arbeitet in einem Umgebungstemperaturbereich von −20 bis 40 ℃ (−4 bis 104 ℉). ALUMINIUM UND KUPFER, 105 MM GEHÄUSE: Gehäuse und Wicklungen bestehen aus Aluminiumlegierung und Kupfer, gefertigt im Druckguss- und Einbrennlackierverfahren. Der Motor misst 105,4 × 75 × 47,35 mm (4,15 × 2,95 × 1,86 in), die Farbe ist Silber-Blau. Vorgebohrte Löcher an Motor und Regler erleichtern die Montage. Zum Lieferumfang gehören 1 Vibrationsmotor, 1 Geschwindigkeitsregler und 1 Fernbedienung.179,40 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
Rüttenauer, Holger: #steuernkompakt Erbschaftsteuer#steuernkompakt Erbschaftsteuer , Für Onboarding - Schnelleinstieg - Fortbildung. Inklusive Ausführungen zur Bewertung des Vermögens für die Erbschaftsteuer , Reflektoren > Beleuchtung , Auflage: 2. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Autoren: Rüttenauer, Holger, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 180, Keyword: Bewertung; Erbfalls; Erbschaftsteuer; Erbschaftsteuererklärung; Erbschaftsteuerrecht; Fortbildung; Onboarding; Rüttenauer; Schnelleinstieg; Unternehmensvermögen; Vermögen; fokussiert; smart, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 225, Breite: 165, Höhe: 12, Gewicht: 270, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG)Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) , mit Bewertung und ErbSt-DBA. Kommentar. , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage 2022, Erscheinungsjahr: 202403, Produktform: Leinen, Redaktion: Oertzen, Christian von~Loose, Matthias, Auflage: 24003, Auflage/Ausgabe: neu bearbeitete Auflage 2022, Seitenzahl/Blattzahl: 1600, Keyword: Bewertung; DBA; Doppelbesteuerungsabkommen; ErbSt-DBA; ErbStG; Erbschaftsteuer; Erbschaftsteuer- und Schenkungsteuergesetz; Erbschaftsteuergesetz; Erbschaftsteuerrecht; Erbschaftsteuerrichtlinien; Kommentar; Schenkungsteuer; Schenkungsteuergesetz; Stiftung; Verschonung, Fachschema: Abgabe - Abgabenordnung - AO~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Erbschafts- und Schenkungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: xxviii, Seitenanzahl: 1707, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 57, Gewicht: 1962, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2666082, Vorgänger EAN: 9783504250133 9783504250126, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
-
Werden Schulden bei der Erbschaftsteuer abgezogen?
Werden Schulden bei der Erbschaftsteuer abgezogen? Ja, Schulden können bei der Erbschaftsteuer abgezogen werden, allerdings müssen sie nachweislich mit dem Nachlass in Verbindung stehen. Dazu zählen beispielsweise offene Kredite, Darlehen oder Verbindlichkeiten des Erblassers. Es ist wichtig, die Schulden genau zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Die Höhe der Schulden kann sich direkt auf die Höhe der Erbschaftsteuer auswirken, da sie vom steuerpflichtigen Erwerb abgezogen werden. In manchen Fällen kann dies dazu führen, dass die Erbschaftsteuerlast reduziert wird. **
-
Was ist eure Meinung zur Erbschaftsteuer?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Überzeugungen zu haben. Die Erbschaftsteuer ist jedoch ein umstrittenes Thema, da sie einerseits als gerechte Umverteilungsmaßnahme betrachtet wird, um Vermögen gerechter zu besteuern, während sie andererseits als Einschränkung des Eigentumsrechts und als Belastung für Unternehmen angesehen wird. Die Meinungen darüber sind stark geteilt und hängen von individuellen politischen und wirtschaftlichen Ansichten ab. **
Wie kann ich diese Erbschaftsteuer umgehen?
Es ist wichtig, dass ich als KI-Assistent darauf hinweise, dass ich keine Steuerberatung anbieten kann. Die Umgehung der Erbschaftsteuer ist illegal und kann zu rechtlichen Konsequenzen führen. Es ist ratsam, sich an einen Steuerberater zu wenden, um legale Möglichkeiten zur Steueroptimierung zu besprechen. **
Wie werden Immobilien bei der Erbschaftsteuer bewertet?
Immobilien werden bei der Erbschaftsteuer in der Regel mit dem Verkehrswert bewertet. Dieser Wert entspricht dem Preis, den die Immobilie am Markt erzielen würde. Zur Ermittlung des Verkehrswerts können verschiedene Methoden wie das Vergleichswertverfahren, das Ertragswertverfahren oder das Sachwertverfahren herangezogen werden. Die Bewertung erfolgt zum Zeitpunkt des Erbfalls und berücksichtigt den Zustand der Immobilie sowie die Lage. Es ist wichtig, den Verkehrswert korrekt zu ermitteln, da dieser die Grundlage für die Berechnung der Erbschaftsteuer bildet. **
Top-Angebote
Produkte zum Begriff Erbschaftsteuer:
-
Vibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und FördertechnikVibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und Fördertechnik. 9 GÄNGE VON 0 BIS 7000 U/MIN: Über den Regler lässt sich die Drehzahl in 9 Stufen zwischen 0 und 7000 U/min einstellen. Die Anregungskraft liegt bei 0,2 kN. Damit lässt sich die Vibration an Material und Siebgröße anpassen, ohne den Motor auszutauschen. 30 M FUNKSTEUERUNG: Eine Funkfernbedienung mit bis zu 30 m (98,43 ft) Reichweite liegt bei. Damit lassen sich Start und Stopp aus der Entfernung steuern, was bei Maschinen in Förderanlagen, Sieben oder Dosieranlagen praktisch ist. 30 W BÜRSTENLOSER DC-MOTOR: Der Motor arbeitet mit 30 W bei 12 V DC und 2 A. Präzisionslager, Rotor und Kupferspulen halten die Leistung auch unter Last konstant, sodass sich kommerzielle Anwendungen dauerhaft betreiben lassen. IP65 UND F-ISOLIERUNG: Dichtungsnuten, O-Ringe und eine geschlossene Dichtstruktur halten Staub und Wasser ab. Die Schutzart ist IP65, die Isolationsklasse F. Der Motor arbeitet in einem Umgebungstemperaturbereich von −20 bis 40 ℃ (−4 bis 104 ℉). ALUMINIUM UND KUPFER, 105 MM GEHÄUSE: Gehäuse und Wicklungen bestehen aus Aluminiumlegierung und Kupfer, gefertigt im Druckguss- und Einbrennlackierverfahren. Der Motor misst 105,4 × 75 × 47,35 mm (4,15 × 2,95 × 1,86 in), die Farbe ist Silber-Blau. Vorgebohrte Löcher an Motor und Regler erleichtern die Montage. Zum Lieferumfang gehören 1 Vibrationsmotor, 1 Geschwindigkeitsregler und 1 Fernbedienung.179,40 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
Rüttenauer, Holger: #steuernkompakt Erbschaftsteuer#steuernkompakt Erbschaftsteuer , Für Onboarding - Schnelleinstieg - Fortbildung. Inklusive Ausführungen zur Bewertung des Vermögens für die Erbschaftsteuer , Reflektoren > Beleuchtung , Auflage: 2. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250424, Autoren: Rüttenauer, Holger, Auflage: 25002, Auflage/Ausgabe: 2. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 180, Keyword: Bewertung; Erbfalls; Erbschaftsteuer; Erbschaftsteuererklärung; Erbschaftsteuerrecht; Fortbildung; Onboarding; Rüttenauer; Schnelleinstieg; Unternehmensvermögen; Vermögen; fokussiert; smart, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 225, Breite: 165, Höhe: 12, Gewicht: 270, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **
-
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
Ähnliche Suchbegriffe für Erbschaftsteuer
-
Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG)Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) , mit Bewertung und ErbSt-DBA. Kommentar. , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage 2022, Erscheinungsjahr: 202403, Produktform: Leinen, Redaktion: Oertzen, Christian von~Loose, Matthias, Auflage: 24003, Auflage/Ausgabe: neu bearbeitete Auflage 2022, Seitenzahl/Blattzahl: 1600, Keyword: Bewertung; DBA; Doppelbesteuerungsabkommen; ErbSt-DBA; ErbStG; Erbschaftsteuer; Erbschaftsteuer- und Schenkungsteuergesetz; Erbschaftsteuergesetz; Erbschaftsteuerrecht; Erbschaftsteuerrichtlinien; Kommentar; Schenkungsteuer; Schenkungsteuergesetz; Stiftung; Verschonung, Fachschema: Abgabe - Abgabenordnung - AO~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Erbschafts- und Schenkungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: xxviii, Seitenanzahl: 1707, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 57, Gewicht: 1962, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2666082, Vorgänger EAN: 9783504250133 9783504250126, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Werden Schulden bei der Erbschaftsteuer abgezogen?
Werden Schulden bei der Erbschaftsteuer abgezogen? Ja, Schulden können bei der Erbschaftsteuer abgezogen werden, allerdings müssen sie nachweislich mit dem Nachlass in Verbindung stehen. Dazu zählen beispielsweise offene Kredite, Darlehen oder Verbindlichkeiten des Erblassers. Es ist wichtig, die Schulden genau zu dokumentieren und gegenüber dem Finanzamt nachzuweisen. Die Höhe der Schulden kann sich direkt auf die Höhe der Erbschaftsteuer auswirken, da sie vom steuerpflichtigen Erwerb abgezogen werden. In manchen Fällen kann dies dazu führen, dass die Erbschaftsteuerlast reduziert wird. **
-
Was ist eure Meinung zur Erbschaftsteuer?
Als KI habe ich keine Meinung, da ich nicht in der Lage bin, persönliche Überzeugungen zu haben. Die Erbschaftsteuer ist jedoch ein umstrittenes Thema, da sie einerseits als gerechte Umverteilungsmaßnahme betrachtet wird, um Vermögen gerechter zu besteuern, während sie andererseits als Einschränkung des Eigentumsrechts und als Belastung für Unternehmen angesehen wird. Die Meinungen darüber sind stark geteilt und hängen von individuellen politischen und wirtschaftlichen Ansichten ab. **
-
Wie kann ich diese Erbschaftsteuer umgehen?
Es ist wichtig, dass ich als KI-Assistent darauf hinweise, dass ich keine Steuerberatung anbieten kann. Die Umgehung der Erbschaftsteuer ist illegal und kann zu rechtlichen Konsequenzen führen. Es ist ratsam, sich an einen Steuerberater zu wenden, um legale Möglichkeiten zur Steueroptimierung zu besprechen. **
-
Wie werden Immobilien bei der Erbschaftsteuer bewertet?
Immobilien werden bei der Erbschaftsteuer in der Regel mit dem Verkehrswert bewertet. Dieser Wert entspricht dem Preis, den die Immobilie am Markt erzielen würde. Zur Ermittlung des Verkehrswerts können verschiedene Methoden wie das Vergleichswertverfahren, das Ertragswertverfahren oder das Sachwertverfahren herangezogen werden. Die Bewertung erfolgt zum Zeitpunkt des Erbfalls und berücksichtigt den Zustand der Immobilie sowie die Lage. Es ist wichtig, den Verkehrswert korrekt zu ermitteln, da dieser die Grundlage für die Berechnung der Erbschaftsteuer bildet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.