Domain wrbm.de kaufen?
Wir ziehen mit dem Projekt
wrbm.de um.
Sind Sie am Kauf der Domain
wrbm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wrbm.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wird der verpflegungsmehraufwand versteuert?
Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er im Rahmen einer Dienstreise anfällt. Dabei gelten bestimmte Pauschbeträge je nach Reiseland und Dauer des Aufenthalts. Diese Pauschbeträge sind festgelegt und müssen nicht versteuert werden. Es ist jedoch wichtig, dass die Voraussetzungen für die steuerfreie Behandlung des Verpflegungsmehraufwands eingehalten werden, wie z.B. die Abwesenheit von mehr als 8 Stunden am Tag oder die Übernachtung außerhalb des eigenen Wohnorts. Bei Zweifeln oder Sonderfällen empfiehlt es sich, steuerlichen Rat einzuholen, um mögliche steuerliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
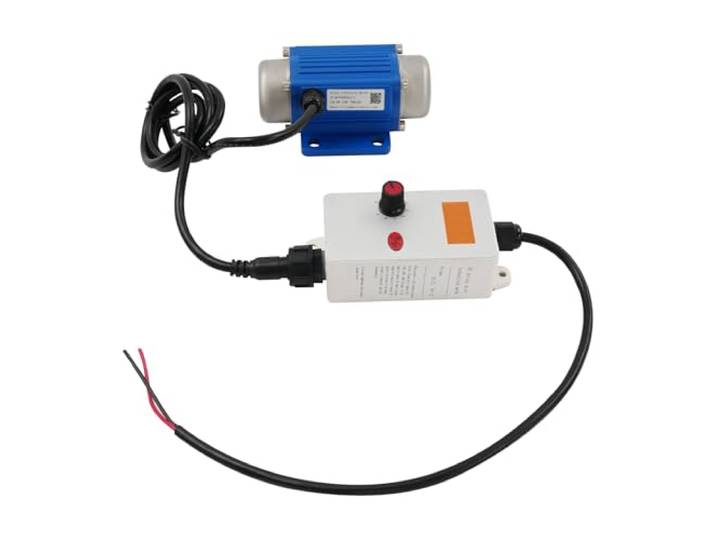
Vibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und FördertechnikVibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und Fördertechnik. 9 GÄNGE VON 0 BIS 7000 U/MIN: Über den Regler lässt sich die Drehzahl in 9 Stufen zwischen 0 und 7000 U/min einstellen. Die Anregungskraft liegt bei 0,2 kN. Damit lässt sich die Vibration an Material und Siebgröße anpassen, ohne den Motor auszutauschen. 30 M FUNKSTEUERUNG: Eine Funkfernbedienung mit bis zu 30 m (98,43 ft) Reichweite liegt bei. Damit lassen sich Start und Stopp aus der Entfernung steuern, was bei Maschinen in Förderanlagen, Sieben oder Dosieranlagen praktisch ist. 30 W BÜRSTENLOSER DC-MOTOR: Der Motor arbeitet mit 30 W bei 12 V DC und 2 A. Präzisionslager, Rotor und Kupferspulen halten die Leistung auch unter Last konstant, sodass sich kommerzielle Anwendungen dauerhaft betreiben lassen. IP65 UND F-ISOLIERUNG: Dichtungsnuten, O-Ringe und eine geschlossene Dichtstruktur halten Staub und Wasser ab. Die Schutzart ist IP65, die Isolationsklasse F. Der Motor arbeitet in einem Umgebungstemperaturbereich von −20 bis 40 ℃ (−4 bis 104 ℉). ALUMINIUM UND KUPFER, 105 MM GEHÄUSE: Gehäuse und Wicklungen bestehen aus Aluminiumlegierung und Kupfer, gefertigt im Druckguss- und Einbrennlackierverfahren. Der Motor misst 105,4 × 75 × 47,35 mm (4,15 × 2,95 × 1,86 in), die Farbe ist Silber-Blau. Vorgebohrte Löcher an Motor und Regler erleichtern die Montage. Zum Lieferumfang gehören 1 Vibrationsmotor, 1 Geschwindigkeitsregler und 1 Fernbedienung.179,40 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
Griemert, Rudolf: FördertechnikFördertechnik , Auswahl und Berechnung von Elementen und Baugruppen , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 15., aktualisierte Auflage 2024, Erscheinungsjahr: 20240417, Autoren: Griemert, Rudolf, Auflage: 24015, Auflage/Ausgabe: 15., aktualisierte Auflage 2024, Abbildungen: XI, 404 S. 196 Abbildungen, 6 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Civil / Highway & Traffic, Keyword: Bandförderer;Flaschenzug;Flurförderung;Fördergutstrom;Gebäudelagerung;Kettentrieb;Krane;Lagertechnik;Lastaufnahme;Seiltrieb;Serienhebezeug;Speicher;Stetigförderer;Triebwerk;Trogbandförderer;Schräger Schneckenförderer;Kurvengutförderer;Stahlbandförderer;Drahtbandförderer;Gliederbandförderer, Fachschema: Förderung (technisch)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Business / Management~Management~Maschinenbau~Materialfluß~Bau / Straßenbau~Straßenbau - Straßenbauer, Fachkategorie: Maschinenbau und Werkstoffe, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 165, Höhe: 25, Gewicht: 700, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Vibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und FördertechnikVibrationsmotor 30 W 12 V mit 9 Gängen und Funkfernbedienung IP65 0,2 kN 30 m Reichweite für Sieb und Fördertechnik. 9 GÄNGE VON 0 BIS 7000 U/MIN: Über den Regler lässt sich die Drehzahl in 9 Stufen zwischen 0 und 7000 U/min einstellen. Die Anregungskraft liegt bei 0,2 kN. Damit lässt sich die Vibration an Material und Siebgröße anpassen, ohne den Motor auszutauschen. 30 M FUNKSTEUERUNG: Eine Funkfernbedienung mit bis zu 30 m (98,43 ft) Reichweite liegt bei. Damit lassen sich Start und Stopp aus der Entfernung steuern, was bei Maschinen in Förderanlagen, Sieben oder Dosieranlagen praktisch ist. 30 W BÜRSTENLOSER DC-MOTOR: Der Motor arbeitet mit 30 W bei 12 V DC und 2 A. Präzisionslager, Rotor und Kupferspulen halten die Leistung auch unter Last konstant, sodass sich kommerzielle Anwendungen dauerhaft betreiben lassen. IP65 UND F-ISOLIERUNG: Dichtungsnuten, O-Ringe und eine geschlossene Dichtstruktur halten Staub und Wasser ab. Die Schutzart ist IP65, die Isolationsklasse F. Der Motor arbeitet in einem Umgebungstemperaturbereich von −20 bis 40 ℃ (−4 bis 104 ℉). ALUMINIUM UND KUPFER, 105 MM GEHÄUSE: Gehäuse und Wicklungen bestehen aus Aluminiumlegierung und Kupfer, gefertigt im Druckguss- und Einbrennlackierverfahren. Der Motor misst 105,4 × 75 × 47,35 mm (4,15 × 2,95 × 1,86 in), die Farbe ist Silber-Blau. Vorgebohrte Löcher an Motor und Regler erleichtern die Montage. Zum Lieferumfang gehören 1 Vibrationsmotor, 1 Geschwindigkeitsregler und 1 Fernbedienung.179,40 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
Griemert, Rudolf: FördertechnikFördertechnik , Auswahl und Berechnung von Elementen und Baugruppen , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 15., aktualisierte Auflage 2024, Erscheinungsjahr: 20240417, Autoren: Griemert, Rudolf, Auflage: 24015, Auflage/Ausgabe: 15., aktualisierte Auflage 2024, Abbildungen: XI, 404 S. 196 Abbildungen, 6 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Civil / Highway & Traffic, Keyword: Bandförderer;Flaschenzug;Flurförderung;Fördergutstrom;Gebäudelagerung;Kettentrieb;Krane;Lagertechnik;Lastaufnahme;Seiltrieb;Serienhebezeug;Speicher;Stetigförderer;Triebwerk;Trogbandförderer;Schräger Schneckenförderer;Kurvengutförderer;Stahlbandförderer;Drahtbandförderer;Gliederbandförderer, Fachschema: Förderung (technisch)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Business / Management~Management~Maschinenbau~Materialfluß~Bau / Straßenbau~Straßenbau - Straßenbauer, Fachkategorie: Maschinenbau und Werkstoffe, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 165, Höhe: 25, Gewicht: 700, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wird der verpflegungsmehraufwand versteuert?
Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er im Rahmen einer Dienstreise anfällt. Dabei gelten bestimmte Pauschbeträge je nach Reiseland und Dauer des Aufenthalts. Diese Pauschbeträge sind festgelegt und müssen nicht versteuert werden. Es ist jedoch wichtig, dass die Voraussetzungen für die steuerfreie Behandlung des Verpflegungsmehraufwands eingehalten werden, wie z.B. die Abwesenheit von mehr als 8 Stunden am Tag oder die Übernachtung außerhalb des eigenen Wohnorts. Bei Zweifeln oder Sonderfällen empfiehlt es sich, steuerlichen Rat einzuholen, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.